مدفوعات العملات المشفرة: لماذا هي مهمة للتجارة

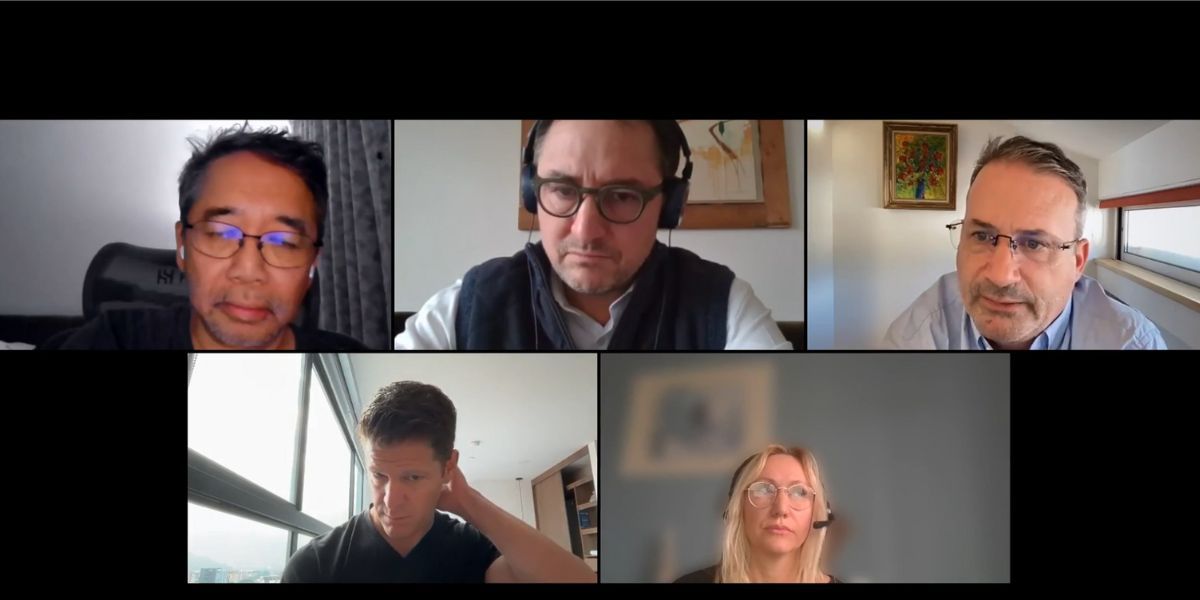
لقد قمت مؤخرًا بإدارة جلسة في ThePaypers حول العملات المستقرة ومستقبل المدفوعات. ThePaypers هي واحدة من أكثر وسائل الإعلام شهرة في صناعة المدفوعات، وهي نقطة مرجعية للمديرين الماليين للتجار ومديري المدفوعات، والأشخاص الذين يعملون في مزودي خدمات الدفع، وبشكل أساسي جميع المحترفين العاملين في مجال المدفوعات. اعتقدت أنه قد يكون من المثير للاهتمام مشاركة بعض وجهات نظرنا كعمل هنا في قسم رؤى، لذا ربما يمكن لعملائنا المهتمين بصناعتنا فهم المزيد عن السياق الذي نعمل فيه، وبعض آرائنا حول ما يحدث وأين قد نتجه.
كان المشاركون في الجلسة قادة استثنائيين وممارسين حقيقيين في هذا المجال.
- إريك باربييه (المؤسس والرئيس التنفيذي - Triple-A)
- دامون بورك (مدير الأصول الرقمية، أمريكا اللاتينية - Nuvei)
- ريفاي أديذارما (مدير تطوير الأعمال - Razer Gold، Razer)
- إيرينا غورباتش (قائدة الامتثال - Crystal)
تم اختيار اللجنة بعناية لتقديم وجهة نظر تاجر (ريفاي)، ومزود خدمات الدفع بالعملات المشفرة (إريك)، ومنصة مدفوعات عالمية تقدم أيضًا مدفوعات الأصول الرقمية (دامون) وشركة امتثال (إيرينا).
بالطبع، كان من الرائع وجود إريك، لأنه أيضًا رئيس مجلس إدارتنا. ولكن بالنسبة لأولئك الذين لا يعرفونه، فهو رائد أعمال ذو رؤية حقيقية، حيث قاد وأسس العديد من الشركات الناجحة في مجال التكنولوجيا المالية، مثل Mobile 365 التي تم بيعها إلى SAP، وTransferto الآن Dtone (مزود إعادة شحن الائتمان العالمي) وThunes (بنية تحتية للمدفوعات عبر الحدود).
كما كان من الرائع أن ألتقي بريفاي مرة أخرى، الذي قابلته لأول مرة في عام 2011 عندما كنت الرئيس التنفيذي لشركة مدفوعات موبايل. ريفاي هو أسطورة المدفوعات والت monetization في جنوب شرق آسيا. آراؤه أيضًا ثاقبة جدًا، حيث تميل شركات الألعاب إلى أن تكون من أوائل المتبنين لطرق الدفع الجديدة، لأنها تستهدف شرائح أصغر سنًا غير متعاملة مع البنوك، وبالتالي تبحث عن تعظيم نطاقها. لذلك، يمكننا من خلال عدسة شركات الألعاب أن نرى ما قد تراه الشركات في صناعات أخرى بعد بضع سنوات.
كمنظم، كانت مهمتي بالطبع هي جعل الضيوف يتألقون والحصول على انطباعاتهم، وليس دفع وجهة نظري الخاصة (آمل أنني قمت بعمل جيد هنا).
هذا المنشور هو محاولتي لالتقاط ما برز وإضافة بعض السياق والآراء الشخصية.
لماذا تعتبر مدفوعات العملات المشفرة والعملات المستقرة مهمة
بدأت الجلسة بـ "لماذا": إذا كنت تعيش في أوروبا، فإن مدفوعات العملات المشفرة تبدو وكأنها تحل مشكلة غير موجودة. لديك SEPA، وبطاقات في كل مكان، وتحويلات بنكية سريعة، وحماية مستهلك جيدة. فلماذا تقديم شيء "جديد" و"مخاطر"؟
كانت إجابة دامون تذكيرًا مهمًا وأتفق معه تمامًا: معظم العالم لا يعيش داخل راحة المدفوعات الأوروبية. وصف دولًا مثل فنزويلا والأرجنتين، حيث يعتبر انخفاض قيمة العملة أمرًا طبيعيًا وتعتبر ضوابط رأس المال شيئًا حقيقيًا. يقتصر الناس على كميات صغيرة من الدولارات شهريًا، أحيانًا حوالي 200 دولار أمريكي. في ذلك العالم، أصبحت العملات المستقرة أداة دفع ومالية عملية.
تمنح الدولارات الرقمية الناس ما لا تستطيع العملات المحلية تقديمه: الاستقرار، والتنقل، والاختيار. يمكنهم الاحتفاظ بالقيمة. يمكنهم نقلها. يمكنهم إنفاقها دون الحاجة إلى استجداء النظام المصرفي للحصول على إذن.
ثم قدم دامون تدفقات B2B، بما في ذلك ما يسمى بـ "ساندويتش العملات المستقرة" حيث تجلس العملات المستقرة في وسط التدفقات حيث يتم تحويل العملة المحلية إلى عملات مستقرة، وتحرك عبر الحدود، وتغير إلى العملة المحلية الجديدة. هذه التدفقات بدون عملات مستقرة ستكون محجوزة أو بطيئة أو مفترسة. بالنسبة لأي شخص لم يعش تحت ضوابط رأس المال، من الصعب فهم مدى أهمية ذلك.
ثم قدم ريفاي نظرة عامة على عملاء Razer الذين يستخدمون مدفوعات العملات المشفرة. ذكر أن التبني يبدأ حيث يكون المستخدمون بالفعل من أهل العملات المشفرة وحساسين للأسعار. الألعاب هي المثال المثالي. العديد من اللاعبين بالفعل في عالم العملات المشفرة. كما أن الرسوم مهمة. السرعة مهمة. لذا فإن القفزة من الاحتفاظ بالعملات المستقرة إلى إنفاقها أصغر مما يعتقد الكثيرون. كما أشار ريفاي إلى نقطة تتماشى مع موضوع دامون: تظهر أمريكا الجنوبية مرة أخرى لأن الناس قد تم تدريبهم بالفعل من خلال الواقع لاستخدام العملات المستقرة.
ثم انتقل إلى الجانب B2B، وهو المكان الذي تبدأ فيه رؤية العملية للشركات في استخدام العملات المستقرة. يجب على بائعي Razer Gold دفع ثمن المخزون مسبقًا. لذا فإن العملات المستقرة منطقية لأنه يقول: "استخدام التحويلات البنكية غير متوقع من حيث معرفة متى ستصل الأموال فعليًا إلى الحساب المصرفي، ورسوم العبور عبر الحدود سخيفة"
أكد إريك هذا بما أراه عبر الصناعة: يوضح إريك أن Triple-A يمكّن مدفوعات العملات المشفرة لحالات الاستخدام B2C مثل Farfetch أو شراء تذاكر الطيران من Trip.com (لكن تذكر أنه يمكنك شراء رحلاتك منا أيضًا عبر صفحة رحلات Cryptorefills). ومع ذلك، يرى أيضًا زيادة في الأحجام في الجانب B2B، مثل المدفوعات عبر الحدود. قدم أمثلة ملموسة قائلاً: "المشكلة بالنسبة للعديد من المستوردين الأفارقة [هي أنهم] يواجهون صعوبة في الحصول على الدولارات الأمريكية، لذا فإنهم يتجهون بشكل متزايد إلى العملات المستقرة. لذا نحن [Triple-A] نحصل على العملات المستقرة من المستورد الأفريقي وندفع المصدر الصيني باليوان"، مضيفًا "الحالة الأخرى التي نراها بشكل عادل في B2B هي الدفع للمستقلين [..] سواء كانوا في الأرجنتين أو أفريقيا أو بنغلاديش [..] يفضلون تلقي مدفوعاتهم مباشرة بالعملات المستقرة."
واصل إريك شرح وجهة نظره المخالفة حول ساندويتش العملات المستقرة. على سبيل المثال، إذا كنت تحاول إرسال يورو إلى دولار أمريكي أو العكس، فمن المحتمل ألا يكون ذلك أرخص، وعلى العكس قد يكون أكثر تكلفة استخدام العملات المستقرة. لكنه يرى ما أشار إليه في منشور سابق على لينكد إن كـ "توست العملات المستقرة"، حيث من المحتمل أن تكون هناك شركات ليس لديها حاجة للاحتفاظ بالعملات المستقرة، لأنهم على سبيل المثال سعداء في الاحتفاظ بأموالهم في JP Morgan، وبعض الشركات الأخرى قد تفضل بدلاً من ذلك الاحتفاظ بالعملات المستقرة، وبالتالي تدفق من العملات المستقرة إلى العملات التقليدية.
كإيطالي، لم أستطع أن أمنع نفسي من التعليق أنه نظرًا لأنه توست عملات مستقرة مفتوح الوجه، ربما من الأفضل تسميته بيتزا عملات مستقرة.
أضافت إيرينا وجهة نظر الشبكة الأوسع: عمليات الدفع في التجارة الإلكترونية، نعم، ولكن أيضًا الرواتب، والمدفوعات، والأسواق للقوى العاملة العالمية، والتحويلات، والمدفوعات في المرحلة الأخيرة. في أي مكان يكون فيه النظام المصرفي التقليدي بطيئًا أو مكلفًا أو ببساطة غير متاح، ستستمر العملات المستقرة في الظهور.
استنتاجي من مناقشة "لماذا" بسيط: العملات المستقرة لا تحاول استبدال البطاقات في لندن أو مدفوعات SEPA في أوروبا، بل إنها ببساطة تستبدل السكك الحديدية المعطلة في نصف الكوكب، على الأقل في الوقت الحالي.
كيف تعمل الأمور أصبحت أسهل. التكلفة الحقيقية هي التجزئة.
وصف ريفاي تجربة المستخدم بأنها بسيطة نسبيًا، لكنه أشار إلى رسوم الغاز كمصدر قلق متكرر. كما أشار إلى أن العديد من المستخدمين يتجنبون مشكلة رسوم الغاز لأن مزودي الدفع يتكاملون مع البورصات الكبرى مثل Binance وCoinbase وCrypto.com. يدفع المستخدمون خارج السلسلة داخل أنظمة البورصة. لا غاز، لا ارتباك.
هذا صحيح. نرى ذلك في Cryptorefills أيضًا بالنسبة للأشخاص الذين يشترون بطاقات الهدايا أو الرحلات باستخدام العملات المشفرة. نحن ندعم تلك التدفقات وهي بالفعل شائعة. ومع ذلك، ربما لأننا نتوجه إلى مستخدمي العملات المشفرة الأصليين: لا يزال معظم حجم عملاتنا المستقرة على السلسلة. أعتقد أن هذا مدفوع بحقيقة أن المستخدمين الأصليين للعملات المشفرة غالبًا ما يستخدمون DeFi. لذلك، نظرًا لأننا ندعم 9 عملات مستقرة مختلفة عبر 14 سلسلة بلوكشين وشبكات الطبقة الثانية، بالنسبة لمستخدمي DeFi، يكون من الأسرع والأرخص استخدام واحدة من 39 خيارًا مختلفًا من أزواج العملات المستقرة / الشبكة التي نقدمها، بدلاً من العودة إلى شبكة مدعومة من البورصة ونقلها مرة أخرى إلى البورصة لاستخدام الدفع خارج السلسلة الخاص بالبورصة. لقد تحسنت تجربة السلسلة بشكل كبير. لقد خفضت البدائل الإيثريوم والشبكات الجديدة التكاليف وزادت السرعة.
كما يجب ملاحظة أن رسوم الإيثريوم أقل أيضًا من القصص المرعبة التي لا يزال الناس يكررونها منذ بضع سنوات، خاصة عندما ينتقل المستخدمون إلى شبكات الطبقة الثانية مثل Base وArbitrum وOptimism وPolygon.
لذا نعم، رسوم الغاز أقل رعبًا مما كانت عليه في السابق. لكن قلقي الأكبر مختلف: التجزئة. من جانب المستخدم، تبدو التجزئة كخيار. في Cryptorefills، كما تم مناقشته أعلاه، نفعل كل ما في وسعنا لاستيعاب أكبر عدد ممكن من الشبكات لتلبية احتياجات مستخدمينا، على سبيل المثال، ندعم Solana وAvalanche وTron وSonic وBase وArbitrum وOptimism وWorld وقد أطلقنا مؤخرًا TON وSUI. لكن دعني أخبرك أنه من جانب المشغل، تعني التجزئة تكلفة وتعقيد. كل شبكة جديدة تعني بنية تحتية جديدة، ومسارات سيولة جديدة، ومنطق تسوية جديدة، وأسطح جديدة للامتثال والمراقبة. ثم أضف المحاسبة، وإدارة الخزينة، والتقارير، والضوابط التشغيلية. يتراكم الأمر بسرعة. أعتقد أننا سنشهد في النهاية دمجًا. ليس لأن الناس يكرهون الابتكار، ولكن لأن التجار يحتاجون إلى الاعتمادية، ويحتاج المعالجون إلى اقتصاديات تعمل.
عزز إريك هذه النقطة حول الشبكات المدعومة والرموز قائلاً إن التجار يهتمون بتغطية العملات المستقرة والشبكات المدعومة. ولكن وفقًا له، يهتم التجار أكثر بالامتثال، قائلاً: "لأنه دائمًا ما يكون هناك خطر السمعة عند إضافة خيار الدفع بالعملات المستقرة لأنك يمكن أن تُعتبر مبتكرًا ولكن أيضًا يمكن أن يكون الناس قلقين من أن هناك خطرًا إضافيًا. لهذا السبب من المهم جدًا البحث عن شريك مرخص بشكل صحيح، ومرخص للتعامل مع [بشكل خاص] مدفوعات العملات المشفرة".
التنظيم والواقع السياسي الذي لا يريد أحد الاعتراف به
واصلنا مناقشة التنظيم والسياسات بمزيد من التفصيل.
اقترح دامون أن الحكومات المحلية قد لا تعارض العملات المستقرة حتى لو غمرت العملات المستقرة بالدولار الأمريكي الأسواق المحلية. كان تفسيره هو أننا نشهد عملات مستقرة محلية، أحيانًا تحت أطر تنظيمية محلية، تعمل كطرق دخول.
لست متأكدًا من أنني أشتري هذا التفاؤل. إذا كنت بنكًا مركزيًا في بلد ذو عملة ضعيفة، سأكون مرعوبًا من الدولارنة السلسة. العملة المستقرة بالدولار ليست مجرد وسيلة دفع، بل هي أيضًا تصويت بعدم الثقة في السياسة النقدية المحلية. وكلما أصبحت عملية التحويل أكثر سلاسة، خاصة من عملة مستقرة محلية إلى USDC أو USDT، زادت احتمالية حدوث هذا التحويل. لذا نعم، هناك مبادرات لعملات مستقرة محلية تحدث. لكنني أعتقد أنه سيتم بذل جهود هائلة للسيطرة على القابلية للتحويل. ستظهر الحدود، والاحتكاك، وجدران السياسة. خلاف ذلك، تصبح العملات المستقرة تصريفًا أحادي الاتجاه من النظام النقدي المحلي. هذه هي الجزء من العملات المستقرة الذي سيصبح سياسيًا بسرعة.
اليورو الرقمي: وعد رائع، والكثير من الشكوك
لم يتردد إريك في التعبير عن رأيه حول اليورو الرقمي. وصفه بأنه مزحة، في الغالب بسبب الجدول الزمني والقيود، مشيرًا إلى الحدود الحالية البالغة 3000 يورو التي يتم مناقشتها، وسرعة طرح المؤسسات كسبب رئيسي للفشل. أنا شخصيًا أوافق إلى حد كبير على تشككه. أعتقد أن اليورو الرقمي، إذا حدث، سيظهر كمنتج محدود وبالتأكيد لن يكون الثورة الموعودة.
ومع ذلك، لقد قمت بمراجعة الوثائق الرسمية. يمكنك العثور هنا على النص الكامل لاقتراح الاتحاد الأوروبي بشأن تنظيم إنشاء اليورو الرقمي على الموقع الرسمي للاتحاد الأوروبي. عند قراءة هذا، أنتمي بالتأكيد إلى المعسكر الذي يشعر بالقلق الشديد، أنه إذا تم تنفيذ هذا، فقد يؤدي ذلك إلى عواقب رهيبة من حيث الخصوصية، والمراقبة، والسيطرة الاستبدادية. ومع ذلك، وجدت ميزة واحدة موعودة مثيرة للاهتمام حقًا. "سيكون اليورو الرقمي متاحًا في وضع عدم الاتصال[…]."
بعد أحداث انقطاع التيار الكهربائي في البرتغال وإسبانيا في وقت سابق من هذا العام، والذعر الحقيقي الذي يأتي عندما لا يمكنك شراء أي شيء باستخدام بطاقاتك، أو محفظتك الرقمية، أو البنك لمدة 12 إلى 24 ساعة، أعتقد أن القدرة على العمل في وضع عدم الاتصال تصبح ميزة جدية. لكن هنا المشكلة، لقد قمت بمراجعة القواعد التي من المفترض أن توفر تعريفات تشغيلية مفصلة لتنفيذ التنظيم، بما في ذلك الاستخدام في وضع عدم الاتصال، ولم أتمكن من العثور على أي تفسير حول كيفية تنفيذ ذلك تقنيًا. يتم وصف الشرح في دليل قواعد اليورو الرقمي للبنك المركزي الأوروبي.
كيف تمنع الإنفاق المزدوج في وضع عدم الاتصال؟ كيف تتسق الأرصدة في وضع عدم الاتصال؟ كيف تحل النزاعات بعد إعادة الاتصال؟
إذا تمكن شخص ما في صناعة العملات المشفرة من حل المدفوعات في وضع عدم الاتصال بشكل نظيف، أعتقد أن ذلك قد يكون突破ًا كبيرًا. توقعاتي: إما أن اليورو الرقمي لن يحدث أبدًا، أو سيحدث بشكل مقيد ويظل التبني هامشيًا. الميزة النهائية للبنك المركزي الأوروبي ليست تجربة المستخدم، بل التنظيم. إذا كانوا يريدون التبني، يمكنهم فرض السكك الحديدية، ولكن ما إذا كان ذلك سيخلق منتجًا يحبه الناس هو قصة أخرى.
العملات المستقرة باليورو: لماذا لا يزال الطلب ضعيفًا؟
لكن الجزء الثاني من السؤال لإريك كان حول تبني العملات المستقرة غير المرتبطة بالدولار الأمريكي، مثل EURC من Circle. حجة إريك بسيطة: أوروبا لديها بطاقات وSEPA، لذا فإن الطلب على العملات المستقرة المرتبطة باليورو منخفض. عادل. إذا كنت تعيش في أوروبا، يمكنك بالفعل نقل اليوروهات بسهولة.
لكن العملات المستقرة ليست عن أوروبا. إنها عن 8.6 مليار شخص خارج الفقاعة الأوروبية. فلماذا لا نرى طلبًا عالميًا أقوى على اليوروهات الرقمية، أو حتى أفضل، الفرنكات السويسرية الرقمية؟ إذا كانت الأموال تتدفق إلى حيث يتم التعامل معها بشكل أفضل، فمن المتوقع أن تتدفق الأموال إلى العملات الأقوى. لقد احتفظ الفرنك السويسري بقيمته مقابل الدولار تاريخيًا أفضل من العديد من العملات. فلماذا لا تكون "الفرنك السويسري الرقمي" فائزًا واضحًا في عالم العملات المشفرة؟
لدي بعض الفرضيات ولست راضيًا تمامًا عن أي منها. أولاً، السيولة. الدولار هو الطبقة الأساسية للتمويل العالمي. سيولة العملات المستقرة، سيولة DeFi، أزواج تداول CEX، كل شيء مرتبط بالدولار. إذا كنت تريد سيولة عميقة، فإنك تنتهي مرة أخرى عند الدولار الأمريكي.
ثانيًا، نفسية وحدة الحساب. لا يزال التسعير والتفكير وقياس المخاطر يتم بشكل أساسي بالدولارات عبر معظم الأسواق العالمية. يقول الناس إنهم يكرهون الدولار، ثم يقيسون كل شيء بالدولارات على أي حال.
ثالثًا، الجغرافيا وتأثيرات الشبكة. هيمنة الدولار ليست سياسية فقط. إنها بنيوية. تجلس الأسواق المالية الأمريكية في مركز التدفقات العالمية. يشتري الناس الدولارات لشراء الأصول الأمريكية، وخاصة لشراء الأسهم في أكبر سوق للأسهم في العالم والأكثر نجاحًا تاريخيًا. تحمل هذه العادة والبنية إلى عالم العملات المشفرة.
لكن بعد ذلك أبدأ من هذه النقطة الأخيرة وأفكر: العملات المشفرة تزيل القيود الجغرافية. لا توجد DeFi وCeFi "موجودة" في ولاية قضائية أو مرتبطة بعملة بالطريقة التي توجد بها بورصة أو بنك. ثم أعود إلى النقطة الثانية، إذا أصبحت الحواجز أقل جغرافية وأكثر عقلية، فقد نرى في النهاية الطلب يتحول نحو عملات رقمية أقوى تصدرها ولايات قضائية أكثر انضباطًا ماليًا. ربما يبدأ الأمر كحاجز نفسي اليوم، ربما يصبح منحنى طلب حقيقي لاحقًا. ثم أعود إلى النقطة الأولى، قد يجلب هذا السيولة إلى عملات مستقرة أخرى غير مرتبطة بالدولار. لا أزعم أن هذا سيحدث، لكن هذا سؤال كنت أفكر فيه لفترة من الوقت.
فكرة ختامية:
العملات المستقرة هي بالفعل بنية تحتية حقيقية، فقط إذا كنت أوروبيًا أو في الولايات المتحدة، فإن هذا يحدث ليس حيث تعيش. إذا كان عليك أخذ شيء واحد من اللجنة، فليكن هذا. العملات المستقرة لا تنتظر الإذن لتصبح سكك حديدية للدفع. إنها بالفعل تعمل كسكك حديدية في الأماكن التي يفشل فيها النظام الحالي. الأسواق الناشئة، المدفوعات عبر الحدود B2B، المدفوعات العالمية، التحويلات، الأسواق.
أعتقد حقًا أن أوروبا ليست الحالة المرجعية، بل على العكس إنها الاستثناء. أعتقد أن المرحلة التالية ليست حول إقناع الناس بأن العملات المستقرة مفيدة. بل تتعلق بما إذا كانت الصناعة يمكن أن تقلل التجزئة، وتحت professionalize الامتثال، وتنجو من الضغط السياسي الذي سيأتي حيث من المحتمل أن تأكل العملات المستقرة السيادة النقدية.