التضخم في أمريكا اللاتينية: حجم المشكلة

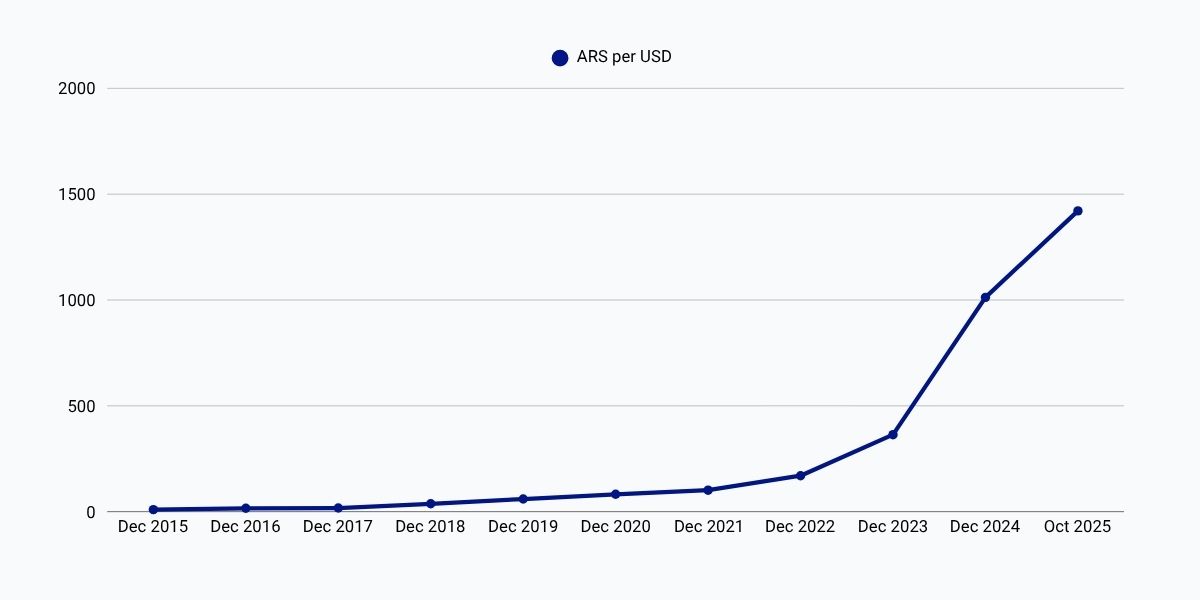
في الجدول أدناه نقدم أحدث معدلات التضخم الرسمية للدول في المنطقة [1].
| الدولة | الأخير (%) | السابق (%) | المرجع |
| الأرجنتين | 31.3 | 31.8 | أكتوبر/25 |
| أروبا | -0.4 | -0.8 | سبتمبر/25 |
| الباهاماس | 0.3 | -0.4 | مايو/25 |
| باربادوس | 1.2 | 1 | أغسطس/25 |
| بليز | 0.6 | 0.8 | سبتمبر/25 |
| برمودا | 1.7 | 1.8 | يونيو/25 |
| بوليفيا | 22.23 | 23.32 | أكتوبر/25 |
| البرازيل | 4.68 | 5.17 | أكتوبر/25 |
| جزر كايمان | 1.9 | 1.8 | يونيو/25 |
| تشيلي | 3.4 | 4.4 | أكتوبر/25 |
| كولومبيا | 5.51 | 5.18 | أكتوبر/25 |
| كوستاريكا | -0.38 | -1 | أكتوبر/25 |
| كوبا | 15.2 | 15.21 | سبتمبر/25 |
| جمهورية الدومينيكان | 3.76 | 3.71 | سبتمبر/25 |
| الإكوادور | 1.24 | 0.72 | أكتوبر/25 |
| السلفادور | 0.94 | 0.36 | أكتوبر/25 |
| غواتيمالا | 1.26 | 1.47 | أكتوبر/25 |
| غيانا | 3.8 | 4.1 | سبتمبر/25 |
| هايتي | 31.9 | 31.1 | سبتمبر/25 |
| هندوراس | 4.85 | 4.55 | أكتوبر/25 |
| جامايكا | 2.1 | 1.2 | سبتمبر/25 |
| المكسيك | 3.57 | 3.76 | أكتوبر/25 |
| نيكاراغوا | 2.48 | 1.4 | سبتمبر/25 |
| بنما | -0.25 | -0.36 | سبتمبر/25 |
| باراغواي | 4.1 | 4.3 | أكتوبر/25 |
| بيرو | 1.35 | 1.36 | أكتوبر/25 |
| بورتو ريكو | 1.9 | 1.7 | سبتمبر/25 |
| سورينام | 10.7 | 10.8 | سبتمبر/25 |
| ترينيداد وتوباغو | 1 | 1.4 | سبتمبر/25 |
| أوروغواي | 4.32 | 4.25 | أكتوبر/25 |
| فنزويلا | 172 | 136 | أبريل/25 |
كما نرى في الجدول، تواجه فنزويلا والأرجنتين وبوليفيا وكوبا معدلات تضخم مرتفعة جداً، بينما تسجل دول أخرى في المنطقة مثل البرازيل وأوروغواي والمكسيك معدلات أكثر اعتدالاً. في بعض الدول، يكون معدل التضخم منخفضاً جداً، مثل كوستاريكا وبليز والسلفادور.
ومع ذلك، فإن هذه الأرقام وحدها لا تروي القصة كاملة. ما يهم هو ما الذي يدفع التضخم، وكيف يتطور التضخم أو يستمر مع مرور الوقت، مما يؤدي إلى فقدان القوة الشرائية، وتآكل المدخرات، وخلق مستويات معيشة غير مستقرة.
لماذا يبقى التضخم عنيداً في بعض الدول
خذ الأرجنتين كمثال. تجاوز التضخم 200% في نهاية عام 2023 بعد أكثر من عقد من التضخم القوي، حيث كانت الزيادات السنوية في الأسعار تتجاوز 20-40% خلال معظم العقد الأول من القرن الحادي والعشرين، ثم تسارعت إلى 47.6% في عام 2018، و53.8% في عام 2019، و50.9% في عام 2021، وأخيراً انفجرت إلى 94.8% [2]. فقط لإعطاء مثال على ما تعنيه التضخم +200%، في بوينس آيرس، الأرجنتين: بدأ لتر من البنزين الفائق العام في بداية العام بسعر 150.90 بيزو، وبنهاية العام وصل إلى 553 بيزو، مما يمثل زيادة قدرها = 266% [3].
أحد أسباب كون التضخم في الأرجنتين شديداً هو التمويل النقدي للعجز: حيث قام البنك المركزي باستمرار بتلبية العجز المالي الكبير من خلال توسيع المعروض النقدي [4]. تشمل العوامل الأخرى المساهمة في ذلك انخفاض قيمة العملة، وضعف المؤسسات، والتوقعات بأن التضخم سيستمر. باختصار: عندما يتوقع الناس تضخماً مرتفعاً، فإنهم يتصرفون أيضاً بطرق تميل إلى perpetuate it [5].
انخفض معدل التضخم الأرجنتيني إلى 30-35% في عام 2025. وقد قاد ذلك بشكل كبير السياسات الجديدة التي قدمتها إدارة خافيير ميلي، والتي من جهة قامت بتخفيض الإنفاق الحكومي بشكل كبير والتزمت بسياسة العجز الصفري، مما أوقف الطباعة الكبيرة للنقود وساعد في خفض التضخم [6]؛ ومن جهة أخرى، قامت بتحرير الاقتصاد وإنهاء ضوابط العملة وفتح الواردات، مما أعاد الثقة في السوق وساهم في استقرار الأسعار.
هذا الانخفاض مهم، لكنه لا يزال يعني أن الأسعار ترتفع بمعدل يقارب ثلث كل عام.
في فنزويلا، كانت الحالة أكثر تطرفاً. أزمة اقتصادية وسياسية ومؤسسية طويلة الأمد، مع انهيار إنتاج النفط، وعجز مالي ضخم، وخلق نقدي ثقيل، وانهيار العملة، أدت إلى تضخم مفرط.
كانت بوليفيا تتمتع بفترة من التضخم المنخفض نسبياً لسنوات، لكن مؤخرًا قفز التضخم إلى نطاق العشرينات المنخفضة إلى المتوسطة. تشمل المحركات العجز المالي، وانخفاض قيمة العملة، وارتفاع أسعار الواردات بسبب نقص إيرادات الصادرات والسيولة بالدولار.
ثم هناك دول ذات تضخم معتدل، لكن التآكل لا يزال مهمًا. اعتبر البرازيل. مع تضخم يبلغ حوالي 5% في عام 2025، قد يبدو الأمر تحت السيطرة. لكن حتى التضخم المعتدل يقلل بشكل مستمر من القوة الشرائية مع مرور الوقت. على سبيل المثال، سلة تكلف 100 ريال برازيلي اليوم ستكلف حوالي 105 ريال برازيلي في العام المقبل إذا كان التضخم 5%. إذا لم ترتفع الأجور أو المدخرات بنفس الوتيرة، فإن القيمة الحقيقية للدخل تنخفض. على مدى خمس سنوات، يتراكم هذا: مع تضخم سنوي بنسبة 5%، ستكون الأسعار أعلى بحوالي 28% بعد خمس سنوات. وهذا يعني أنك ستحتاج إلى حوالي 28% من الدخل الاسمي فقط للحفاظ على نفس المستوى الحقيقي للمعيشة.
لماذا يدفع التضخم الناس نحو تخزين القيمة الأكثر استقراراً
عندما يستمر التضخم عاماً بعد عام، يبدأ الناس في التفكير أقل في العوائد وأكثر في حماية قيمة ما لديهم بالفعل. في العديد من اقتصادات أمريكا اللاتينية، تفقد العملة المحلية القوة الشرائية أسرع مما يمكن أن تواكبه الرواتب أو المدخرات. وهذا يشجع الأسر على البحث عن بدائل تحتفظ بالقيمة بشكل أكثر موثوقية.
أكثر طرق الهروب التقليدية هي الدولار الأمريكي. علمت عقود من التجارب الناس في الأرجنتين وفنزويلا وبوليفيا والعديد من الدول الأخرى أن الدولار يحتفظ بقيمته بشكل أفضل بكثير من العملة المحلية. حتى الدولار فقد القوة الشرائية مع مرور الوقت، لكن معدل التآكل بطيء وقابل للتنبؤ [7] مقارنةً بالانخفاض السريع للعديد من العملات الأمريكية اللاتينية. بالنسبة لشخص يشاهد الأسعار ترتفع بنسبة 20 أو 30 في المئة سنويًا، فإن فكرة الاحتفاظ بالنقد الذي يفقد اثنين أو ثلاثة في المئة سنويًا تبدو أكثر أمانًا.
في السنوات الخمس الماضية، خلق الوصول الرقمي إلى الدولارات خيارًا جديدًا: العملات المستقرة مثل USDT وUSDC. تم تصميم هذه الرموز للحفاظ على التوازن مع الدولار الأمريكي وسهلة التخزين والإرسال والتبادل. الجاذبية واضحة. يمكن للناس الاحتفاظ بالقيمة في شكل يتصرف مثل الدولار، ونقلها دون الاعتماد على الأنظمة المصرفية المحلية واستخدامها على الفور للدفع عبر الإنترنت أو التحويلات بين الأقران. هذا المزيج من الاستقرار وسهولة الاستخدام يجعل العملات المستقرة جذابة لأي شخص يعيش في بيئة تضخمية.
تلعب البيتكوين أيضًا دورًا. يرى العديد من الأفراد أنها وسيلة طويلة الأجل لتخزين القيمة، خاصة في البلدان التي تكون فيها الثقة في العملة المحلية منخفضة. لا يزال الإنفاق اليومي بالبيتكوين غير شائع بسبب التقلبات، لذا يعامل معظم الناس البيتكوين كأداة ادخار بدلاً من بديل للنقد. تملأ العملات المستقرة الفجوة للاستخدام اليومي، بينما تخدم البيتكوين كتحوط وأصل على المدى الطويل.
مع تراكم التضخم عاماً بعد عام، تصبح المنطق بسيطة. الأسرة التي تحتفظ بأموالها في البيزو أو البوليفار تشاهد قوتها الشرائية تتقلص. الأسرة التي تحتفظ بجزء من مدخراتها بالدولارات أو العملات المستقرة تشعر بمزيد من الحماية. ساعد الانتشار السريع للمحافظ الرقمية في أمريكا اللاتينية في تسهيل هذا الانتقال. يمكن لأي شخص لديه هاتف ذكي الآن تخزين وتحريك القيمة في عملة تحتفظ بقيمتها بشكل أفضل بكثير من عملتهم الخاصة.
يساعد هذا التغيير في العادات على تفسير لماذا يحتفظ الكثير من الناس في المنطقة الآن بجزء من أموالهم في العملات المستقرة [8]. معظمهم لا يتداولون في العملات المشفرة أو يبحثون عن مكاسب سريعة. إنهم يريدون فقط أن تحتفظ دخلهم ومدخراتهم بقيمتها وأن يكونوا قادرين على تغطية احتياجاتهم اليومية دون القلق من أن الأسعار سترتفع مرة أخرى في الشهر المقبل. توفر لهم العملات المستقرة وسيلة بسيطة للقيام بذلك في مكان حيث لا يشعر التضخم أبداً بأنه بعيد.
اعتماد العملات المستقرة في أمريكا اللاتينية
تكتسب العملات المستقرة بسرعة زخمًا عبر أمريكا اللاتينية، ليس فقط كأصول مضاربة ولكن كأدوات عملية للدفع، والرواتب، والخزينة، والمعاملات اليومية. تجعل الظروف الاقتصادية الفريدة في المنطقة، مثل التضخم المستمر، وانخفاض قيمة العملة، والبنية التحتية المصرفية المجزأة، العملات المستقرة جذابة بشكل خاص للشركات والأفراد.
مقاييس اعتماد قوية واستعداد مؤسسي
وفقًا لتقرير Chainalysis لعام 2024، مثلت أمريكا اللاتينية 9.1% من القيمة العالمية للعملات المشفرة المستلمة بين يوليو 2023 ويونيو 2024 (= 415 مليار دولار أمريكي). [8] تم دفع هذا النمو بقوة من قبل الشركات والمؤسسات والمستخدمين الأفراد في دول مثل الأرجنتين والبرازيل وفنزويلا.
وجد استطلاع أجرته Fireblocks [9] أنه في أمريكا اللاتينية: 86% من المؤسسات كانت لديها شراكات لدعم تكامل العملات المستقرة، و71% قالت إن بنيتها التحتية (المحافظ، واجهات برمجة التطبيقات) كانت جاهزة للعملات المستقرة، و7% فقط ذكرت نقص الخبرة الداخلية كعائق.
حالات الاستخدام: الرواتب، الخزينة، المدفوعات عبر الحدود
تستخدم العملات المستقرة بشكل متزايد من قبل وظائف الرواتب والخزينة في أمريكا اللاتينية. على سبيل المثال، تمكّن شركات مثل Mural Pay وBitso (في الأرجنتين وكولومبيا) المقاولين والعمال من تلقي المدفوعات بالعملات المستقرة، متجاوزين التأخيرات وخسائر التحويل في العملات المحلية [10]. اتجاه مرتبط: تمثل العملات المستقرة الآن حوالي 39% من نشاط العملات المشفرة في أمريكا اللاتينية [11]. تستخدم وظائف الخزينة في الشركات المالية التقليدية والشركات الناشئة أيضًا العملات المستقرة لإدارة المدفوعات عبر الحدود، والتحوط من العملات، وتسوية الخزينة. أفاد دراسة "مشهد العملات المستقرة" لعام 2025 من Bitso Business أن حجم استخدام العملات المستقرة بين العملاء المؤسسيين قد تضاعف من النصف الثاني من عام 2024 إلى النصف الأول من عام 2025، مع تصدر المكسيك بنسبة 47% من الحصة ونمو قوي واضح في البرازيل وكولومبيا والأرجنتين. [12]
لماذا يهم هذا للمستخدمين اليوميين
بالنسبة للمستقلين في أمريكا اللاتينية، فإن الفرق ملموس: بدلاً من الانتظار لعدة أيام وفقدان القيمة من خلال التحويل إلى البيزو أو البوليفار، يمكنهم تلقي المدفوعات بالـ USDT أو USDC، ونقلها على الفور، وإنفاقها أو ادخارها بثقة أكبر. بالنسبة للأعمال التجارية، فإن دفع المقاولين بالعملات المستقرة يقلل من مخاطر العملات، والتأخيرات، ورسوم الوسطاء، ورعب انخفاض قيمة العملة المحلية.
هذا له آثار مهمة على الحفاظ على الثروة، وقوة الإنفاق، والشمول المالي.
التحديات والتحذيرات
على الرغم من هذه الإشارات القوية، هناك عقبات. لا تزال الوضوح التنظيمي حول العملات المستقرة في مراحلها الأولى في العديد من الدول، وقد تظل الطرق المحلية لتحويل العملات ضعيفة، ولا يزال يتعين على بعض المستخدمين تحويل العملات المستقرة مرة أخرى إلى العملة المحلية للإنفاق في المتاجر غير المتصلة بالإنترنت. الاعتماد حقيقي، لكن للاستخدام اليومي الكامل (مثل المشتريات بالتجزئة بالعملة المحلية باستخدام العملات المستقرة)، لا تزال البنية التحتية واستعداد التجار في مرحلة النمو.
كسب وإنفاق العملات المستقرة في أمريكا اللاتينية
لم تعد العملات المستقرة مجرد أداة ادخار في أمريكا اللاتينية. إنها تتحول إلى شكل من أشكال الدخل وطريقة عملية لدفع النفقات اليومية. بدأ هذا التحول مع المستقلين والعمال عن بُعد الذين يحتاجون إلى مدفوعات أسرع وأكثر موثوقية من الخارج. ومنذ ذلك الحين، توسع ليشمل الشركات، والشركات الناشئة، وحتى الأعمال الصغيرة التي تستخدم العملات المستقرة لدفع المقاولين، والتعامل مع العمليات عبر الحدود، والاحتفاظ بالاحتياطيات قصيرة الأجل.
كان المستقلون من بين أول من اعتمدوا هذا النموذج. أدرك المطورون والمصممون والعمال الرقميون في الأرجنتين وكولومبيا والبرازيل أن تلقي المدفوعات بالـ USDT أو USDC يحميهم من فقدان القيمة بين الفاتورة وموعد الدفع. تصل العديد من الرواتب من عملاء دوليين، لذا فإن تلقي العملات المستقرة مباشرة يتجنب التأخيرات ويمنع التحويل إلى عملة محلية ضعيفة. تشير منصات مثل Bitwage وMural Pay إلى نمو مستمر في تدفقات الرواتب في أمريكا اللاتينية. تمكّن شركات مثل Bitso for Business الشركات من دفع المقاولين بالعملات المستقرة دون الاعتماد على الأنظمة المصرفية التقليدية التي غالبًا ما تتضمن أوقات تسوية طويلة.
يختار بعض العمال الاحتفاظ بدخلهم في العملات المستقرة كمدخرات. بينما يقوم الآخرون بتحويل جزء منه إلى العملة المحلية عند الحاجة. يستخدم عدد متزايد العملات المستقرة لإجراء عمليات شراء مباشرة عبر الإنترنت. العملية بسيطة: تصل العملات المستقرة إلى المحفظة، ويقوم المستخدمون إما بإنفاقها من خلال منصات تقبل العملات المشفرة أو تبادل كميات صغيرة في كل مرة لتغطية التكاليف اليومية. يوفر هذا درجة من السيطرة يصعب تحقيقها مع العملات المحلية غير المستقرة.
تساعد العملات المستقرة أيضًا في حل المشكلات للشركات الصغيرة في المنطقة. بالنسبة لمالك الأعمال في بوينس آيرس أو كاراكاس، فإن تلقي المدفوعات أو الاحتفاظ بالاحتياطيات بالعملة المحلية يمكن أن يعني مشاهدة رأس المال العامل يتقلص أسبوعًا بعد أسبوع. يوفر تخزين جزء من خزانتهم في USDT أو USDC استقرارًا، خاصة خلال الفترات التي تتحرك فيها الأسعار وأسعار الصرف بشكل غير متوقع. عندما يقبل الموردون أو المقاولون العملات المستقرة، يتم تسوية المدفوعات على الفور وتجنب الاحتكاك الناتج عن التحويلات البنكية أو فروق أسعار العملات.
أصبح إنفاق العملات المستقرة مباشرة أكثر شيوعًا، على الرغم من أن القبول لا يزال يعتمد على الخدمة أو المنصة المستخدمة. هنا تأتي شركات مثل Cryptorefills. يمكن للناس استخدام العملات المستقرة التي يكسبونها لشراء بطاقات الهدايا، ورصيد الهاتف المحمول، والخدمات الرقمية، ومنتجات السفر، وغيرها من الضروريات. إنها تحول العملات المستقرة من أداة ادخار إلى أداة إنفاق، مما يمنح المستخدمين وسيلة لتحويل دخلهم إلى سلع حقيقية دون المرور عبر بنك أو فقدان القيمة في تحويلات غير ضرورية.
ينمو دخل وإنفاق العملات المستقرة لأسباب عملية. يريد الناس حماية ما يكسبونه، ودفع رسوم أقل، وتحريك الأموال بسرعة، والحفاظ على السيطرة على شؤونهم المالية. في بيئة حيث غالبًا ما تبدو العملات المحلية غير موثوقة، تقدم العملات المستقرة بديلاً مباشرًا وقابلًا للتنبؤ.
[1] Trading Economics. (n.d.). معدل التضخم - حسب الدولة (الأمريكتان). https://tradingeconomics.com/country-list/inflation-rate?continent=america
[2] Wikipedia contributors. (2023). اقتصاد الأرجنتين. في ويكيبيديا، الموسوعة الحرة. https://en.wikipedia.org/wiki/Economy_of_Argentina
[3] Buenos Aires Times. (2023). يناير يبدأ بزيادة في أجور النقل. https://www.batimes.com.ar/news/argentina/january-starts-with-transport-fare-hike.phtm
[4] Reed College, Department of Economics. (n.d.). الأرجنتين: دراسة حالة. https://www.reed.edu/economics/parker/f13/201/cases/Argentina.html
[5] The Daily Economy. (2023). التضخم المتفشي في الأرجنتين موضح في مخطط واحد. https://thedailyeconomy.org/article/argentinas-rampant-inflation-explained-in-one-chart
[6] Stefoni, C. (2024). من عجز الميزانية الصفري لميلي نحو خطة استقرار للقضاء على التضخم: لماذا الآن؟ المعهد الملكي الإسباني. https://www.realinstitutoelcano.org/en/analyses/from-mileis-zero-fiscal-deficit-towards-a-stabilisation-plan-to-eradicate-inflation-why-now/
[7] U.S. Bureau of Labor Statistics. (2024). حاسبة تضخم CPI. https://www.bls.gov/data/inflation_calculator.htm
[8] Chainalysis. (2024). تقرير العملات المشفرة في أمريكا اللاتينية 2024. https://www.chainalysis.com/blog/2024-latin-america-crypto-adoption
[9] Fireblocks. (2024). التنفيذ في الحركة: كيف تقود أمريكا اللاتينية اعتماد العملات المستقرة. https://fireblocks.com/blog/execution-in-motion-how-latin-america-is-leading-stablecoin-adoption/
[10] OneSafe. (2023). رواتب العملات المشفرة في الولايات المتحدة وأمريكا اللاتينية: الدليل الكامل. https://www.onesafe.io/blog/crypto-payroll-usa-latin-america
[11] Rapyd. (2024). مدفوعات العملات المستقرة في أمريكا اللاتينية. https://www.rapyd.net/blog/latin-america-stablecoin-payments/
[12] Bitso Business. (2025). مشهد العملات المستقرة في أمريكا اللاتينية: النصف الأول من 2025. https://business.bitso.com/ebook/stablecoin-landscape-in-latin-america-first-half-2025